de Investigación RED
Tecnológico de Antioquia
Finanzas públicas · Estados Unidos
El déficit no lo infla todo
Entre 2002 y 2024 el gobierno de Estados Unidos gastó cada año más de lo que recaudó, y en esos mismos años la bolsa, las casas y el oro se dispararon. De ahí nació la idea de que el déficit lo infla todo. El estudio del grupo la pone a prueba y encuentra algo más preciso: un salto del déficit mueve las acciones rápido, las casas despacio y al oro no se le nota nada.
Entre 2002 y 2024 el gobierno federal de Estados Unidos gastó cada año, en promedio, un 5,1 % del producto más de lo que recaudó, y en dos rachas, tras la crisis de 2008 y en la pandemia, el hueco pasó del 9 %. En esos mismos años la bolsa se multiplicó por cuatro, la vivienda por 2,7 y el oro por siete. La lectura popular une las dos cosas: el gobierno gasta de más, el banco central lo acomoda con dinero fácil y esa marea sube todos los barcos a la vez.
Esa idea esconde dos afirmaciones distintas: que el déficit mueve los precios, y que los mueve a todos juntos y en la misma medida. Para separarlas, el estudio sigue mes a mes, durante 265 meses, ocho series al tiempo: el déficit, la tasa de interés de la Reserva Federal, la cantidad de dinero, la bolsa, la vivienda, el oro, el costo de la deuda de las empresas y el nerviosismo de los inversionistas. Luego busca los meses en que el déficit dio un salto inesperado, de cerca de medio punto del producto, y mira qué pasó después con cada precio.
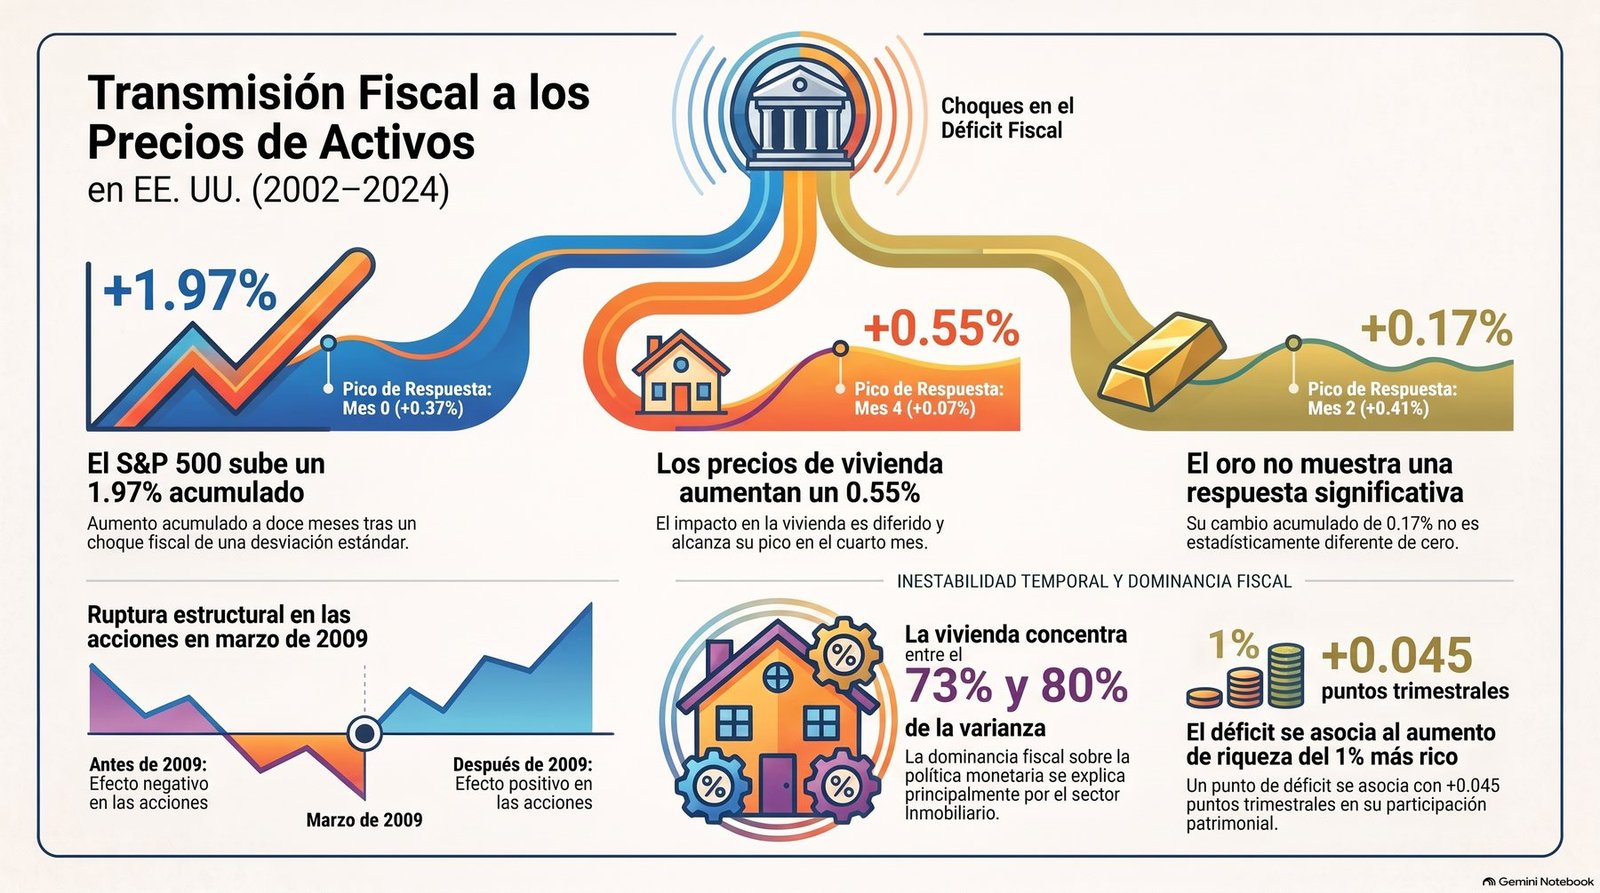
La respuesta no es la misma para cada activo. En los doce meses siguientes las acciones suben cerca de un 2 %, y su mayor movimiento llega en el primer mes; la vivienda sube un 0,55 %, pero despacio, con el mayor empuje al cuarto mes; y el oro no se mueve de una forma que se distinga del azar. Si el déficit se leyera como dinero sin respaldo que traerá inflación, el oro, el refugio clásico, debería subir. No lo hace, y eso apunta a otra lectura: los inversionistas ven el déficit como un impulso de corto plazo para la demanda, no como un aviso de inflación. Son patrones que se repiten, no una prueba de causa y efecto, y el artículo lo advierte.
La investigación en una lámina
Un mismo empujón, tres reacciones
Lo que le pasa a la bolsa, a la vivienda y al oro después de un salto del déficit, y por qué el promedio engaña.
Deslice la lámina para verla completa
La investigación en cifras
Lo que muestran los datos
Series mensuales de la Reserva Federal de San Luis (FRED), el S&P 500, el oro de Londres y las cuentas de distribución de la riqueza de la Reserva Federal, de enero de 2002 a enero de 2024.
La bolsa y la vivienda suben; el oro no se distingue del cero
Cambio acumulado a doce meses después de un salto típico del déficit, con su margen de error del 90 %, en %
| Forma de medir el peso | Déficit frente a la Fed |
Parte que viene de la vivienda |
|---|---|---|
| Por el tamaño de la reacción | 2,93 veces | 14-57 % |
| Por la parte de los movimientos que explica | 1,99 veces | 73-80 % |
| Lectura | Pesa más | Sobre todo vivienda |
El balance
Lo que el estudio sostiene y lo que no
Sostiene: no hay una marea general
Un salto del déficit mueve la bolsa (+1,97 %) y la vivienda (+0,55 %), pero no el oro. Cada activo reacciona a su ritmo, y el costo de la deuda de las empresas baja un poco durante meses, como si los inversionistas leyeran el déficit como un impulso y no como un riesgo de quiebra.
Matiza: el peso del déficit es vivienda
En promedio, el déficit pesa más que la Reserva Federal, cerca del doble. Pero entre el 73 % y el 80 % de ese peso viene de las casas; en la bolsa y el oro manda la tasa de interés. Y en los años de tasa cero el modelo mide mal a la Reserva Federal, lo que hace parecer más fuerte al déficit.
Pista, no ley: marzo de 2009
Antes de marzo de 2009 los saltos del déficit iban seguidos de caídas en la bolsa; después, de subidas. Ese mes fue el fondo de la crisis y el de las primeras compras masivas de bonos de la Reserva Federal, y el estudio no puede separar esas causas. Medida de otra forma, la subida de la bolsa tampoco es significativa.
Asociación: la riqueza del 1 %
En los trimestres de mayor déficit, la parte de la riqueza del 1 % más rico crece 0,045 puntos por cada punto de déficit, y la de la mitad más pobre baja un poco. Es una relación dentro del mismo trimestre, que no se acumula, y el estudio no descuenta el efecto de la propia bolsa.
Para quien invierte, la lección es no tratar el déficit como una marea que sube todo: su efecto pasa sobre todo por la vivienda y por la bolsa en los años de crisis, y el oro no lo registra. Para quien diseña la política, el déficit sí mueve los precios de los activos y, con ellos, la riqueza de quien ya los tiene, algo que conviene medir cuando se discute cuánto y cuándo gastar.
Para ver
El boletín en video
Un recorrido visual de casi cinco minutos por el estudio, narrado en inglés y con subtítulos en español.
Dismantling the Everything Bubble
De dónde viene la idea de la «burbuja de todo»; cómo se aísla un choque del déficit; por qué la bolsa reacciona rápido, la vivienda despacio y el oro nada; qué complica la medición cuando las tasas están en cero; el quiebre de marzo de 2009, y por qué la riqueza del 1 % más rico sube con el déficit sin acumularse.
Video generado con NotebookLM a partir del artículo, con voz sintética. Los autores corrigieron cuatro láminas que traían cifras ajenas al estudio y añadieron los subtítulos en español.
Para escuchar
El boletín en pódcast
Una conversación sobre el estudio para escuchar en el camino, en lenguaje sencillo y sin necesidad de mirar la pantalla.
El déficit no lo infla todo, en conversación
Dos voces recorren la investigación: qué es un choque del déficit y por qué no es un anuncio, por qué la bolsa y la vivienda reaccionan y el oro no, qué pasó en marzo de 2009, por qué el peso del déficit frente a la Reserva Federal es sobre todo una historia de vivienda y por qué la riqueza del 1 % más rico sube con el déficit sin acumularse.
Conversación con voces sintéticas generada con NotebookLM a partir del artículo.
La fuente
El artículo
- Título
- Fiscal Transmission to Asset Prices in the United States: Evidence from Deficit Shocks, 2002–2024
- Autores
- Jorge A. Restrepo-Morales y Eduar Antonio Rodríguez Flores (Universidad Autónoma del Perú); Emerson Andrés Giraldo Betancur y Freddy Zea Restrepo (Tecnológico de Antioquia)
- Estado
- PublicadoPublicado el 21 de octubre de 2026 en Journal of Risk and Financial Management, 19(10), 835 (MDPI), revista indexada en Scopus, en acceso abierto: doi.org/10.3390/jrfm19100835. Aceptado el 13 de octubre de 2026.
- Diseño
- Modelo de vectores autorregresivos con identificación recursiva sobre 265 meses (2002-2024) y ocho variables; respuestas a un choque de una desviación estándar del déficit (0,52 puntos del PIB) con bandas del 90 %; razones de dominancia fiscal frente a la política monetaria en cinco especificaciones; prueba de ruptura estructural (marzo de 2009, p = 0,002); proyecciones locales, ventanas móviles y regresiones de la participación en la riqueza sobre 61 trimestres.
- Datos
- Base FRED de la Reserva Federal de San Luis (déficit del Tesoro, PIB del BEA, tasa de fondos federales, M2, precios de la vivienda, diferencial de crédito corporativo, VIX) · S&P 500 · oro de la London Bullion Market Association · Distributional Financial Accounts de la Reserva Federal. De enero de 2002 a enero de 2024.
- Réplica
- Paquete de datos y código en acceso abierto en Zenodo: doi.org/10.5281/zenodo.23039734.
- Proyecto
- Métodos multivariados y multicriterio en la explicación de diversas realidades empresariales, fase III · código SIGP 206001326 · investigador principal Jorge A. Restrepo-Morales · financiación interna del Tecnológico de Antioquia, desde febrero de 2024.
Ficha del producto
Créditos
- Producto
- Boletín RED No. 5. Boletín web de divulgación con infografía y gráficos, acompañado de un video de 4 min 47 s con subtítulos en español y de un pódcast de 21 min 14 s.
- Proyecto de origen
- Métodos multivariados y multicriterio en la explicación de diversas realidades empresariales, fase III · código SIGP 206001326 · investigador principal Jorge A. Restrepo-Morales · financiación interna del Tecnológico de Antioquia, desde febrero de 2024.
- Investigación
- Los autores del artículo citados arriba, del Grupo de Investigación RED.
- Textos
- Jorge A. Restrepo-Morales, con un borrador asistido por IA.
- Video
- Video generado con NotebookLM a partir del artículo, con voz sintética en inglés. Cuatro láminas corregidas y subtítulos en español añadidos por los autores; narración cotejada contra el artículo.
- Pódcast
- Conversación generada con NotebookLM a partir del artículo, con voces sintéticas; contenido revisado por los autores.
- Infografía y gráficos
- Infografía «Transmisión fiscal a los precios de activos» generada con NotebookLM; cifras verificadas por el autor contra el artículo. Gráficos del boletín elaborados con los datos del artículo.
- Diseño y maquetación web
- Jorge A. Restrepo-Morales, con apoyo de un asistente de IA.
- Institución responsable
- Grupo de Investigación RED, Facultad de Ciencias Administrativas y Económicas, Tecnológico de Antioquia – Institución Universitaria.
Uso de inteligencia artificial. NotebookLM (Google) generó el borrador de la infografía, el video y la conversación del pódcast, con voces sintéticas. Un asistente de IA (Claude, de Anthropic) apoyó el borrador de los textos, la maquetación web y los gráficos. Todas las cifras las verificaron los autores contra el artículo aceptado y su paquete de réplica.