de Investigación RED
Tecnológico de Antioquia
Finanzas y salud · Mercados
Los GLP-1 y las acciones de la comida
Los medicamentos para bajar de peso hacen que los hogares compren menos comida. El estudio del grupo pregunta si la bolsa ya se lo cobra a la industria de alimentos, y la respuesta es un sí con matices: cada noticia favorable a estos fármacos le resta en promedio 1,57 % a las acciones de alimentos procesados, pero todavía no se puede decir que el mercado distinga entre lo procesado y la proteína.
La semaglutida y la tirzepatida, los medicamentos que comercializan Novo Nordisk y Eli Lilly para la diabetes y la obesidad, ya no son solo una noticia médica. Un panel de unos 150.000 hogares de Estados Unidos muestra que, cuando alguien en casa empieza a usarlos, el gasto en supermercado baja un 5,3 % en seis meses y el de snacks salados un 10,1 %. Si el consumidor compra menos, la pregunta es si los inversionistas ya lo descuentan en el precio de las acciones de las empresas que le venden.
Para responderla, el estudio sigue a 26 empresas que cotizan en Estados Unidos alrededor de 16 anuncios entre 2021 y 2026: aprobaciones de la FDA, resultados de ensayos clínicos, señales de demanda, acuerdos de precio y la llegada del primer genérico. Cada anuncio se clasificó antes de mirar los precios según si favorece o no la adopción de los medicamentos, y once resultaron favorables. Los retornos anormales se estiman con el modelo de cinco factores de Fama y French, y se dejan fuera los 58 casos en que una empresa publicó sus resultados financieros dentro de la ventana, para que ese ruido no se confunda con la noticia.
El resultado es una pérdida repetida y no un desplome: ante las once noticias favorables, las trece empresas de snacks, confitería y alimentos empaquetados pierden en promedio un 1,57 % en ocho días de bolsa, negativo en nueve de los once anuncios. Frente a 5.000 fechas tomadas al azar, ese resultado queda en el percentil 1,3. Los autores lo leen como evidencia moderada y no como un veredicto, porque si se quitan juntos tres de los anuncios la pérdida deja de ser significativa.
La investigación en una lámina
Dos canastas frente a la misma noticia
Lo que le pasa a la comida procesada y a la proteína cada vez que una noticia empuja la adopción de los GLP-1.
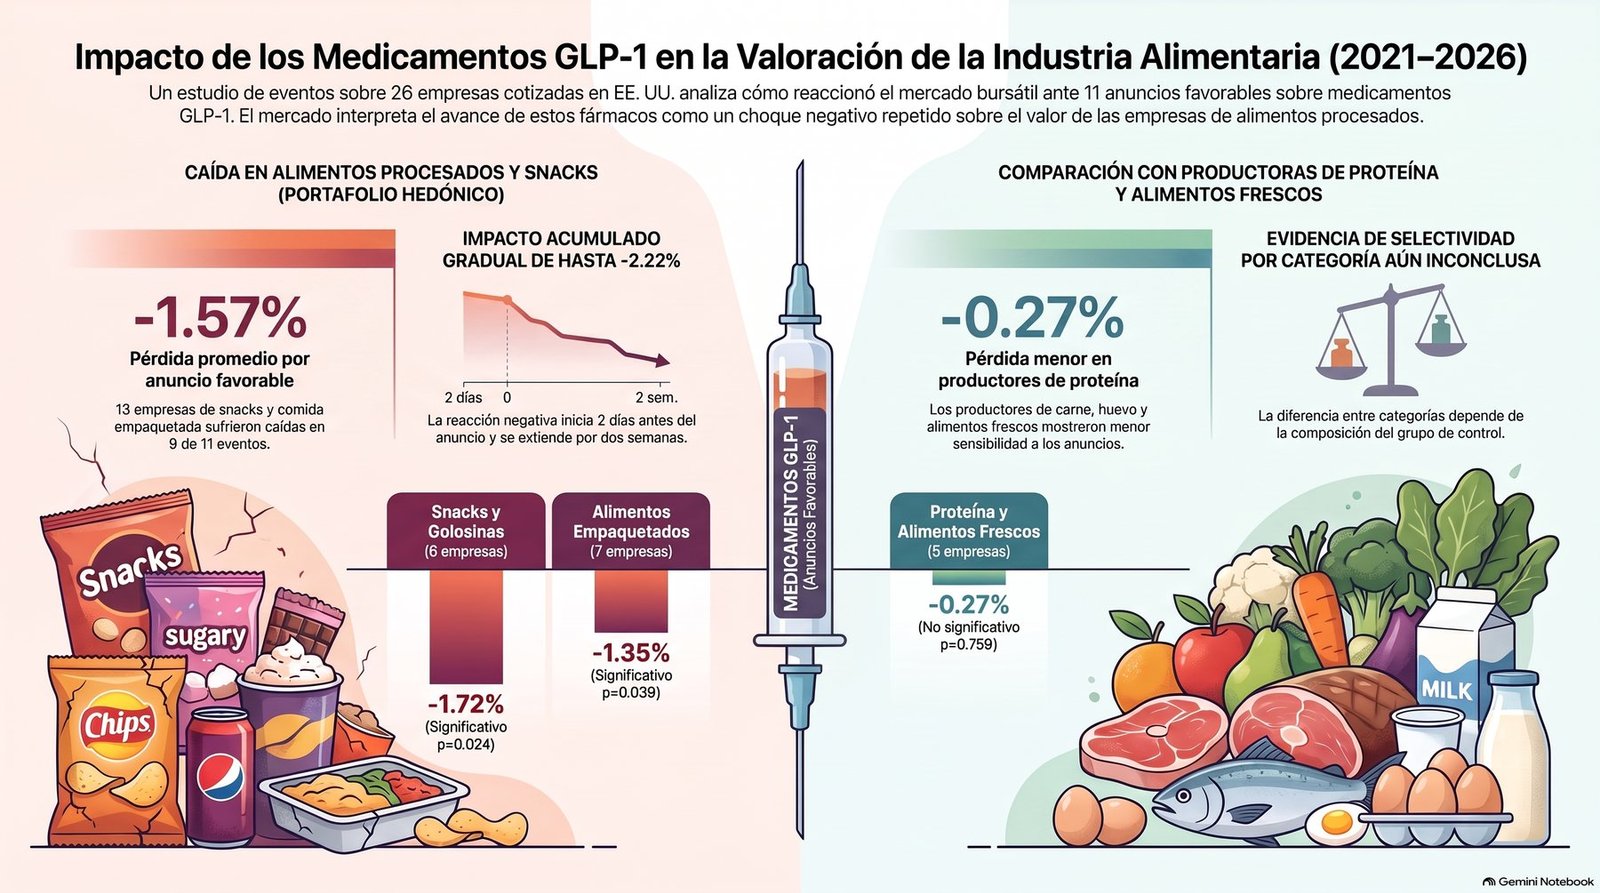
Deslice la lámina para verla completa
La investigación en cifras
Lo que muestran los datos
Precios diarios de 26 acciones de Estados Unidos, factores de Fama y French e informes 8-K de la SEC, alrededor de 16 anuncios fechados entre junio de 2021 y marzo de 2026.
Una caída que empieza antes y no termina el día del anuncio
Pérdida promedio acumulada ante las once noticias favorables, según la ventana de días de bolsa alrededor del anuncio, en %
Quién pierde más: el orden sigue las categorías, pero solo en parte
Pérdida promedio por anuncio favorable en ocho días de bolsa, empresa por empresa, en %
| Modelo | Walmart oct. 2023 |
Genérico mar. 2026 |
|---|---|---|
| Cinco factores | −4,01 % | −5,00 % |
| De mercado | −5,25 % | −0,50 % |
| Sectorial | −2,09 % | +1,39 % |
| Lectura | Robusta | Frágil |
El balance
Lo que el estudio sostiene y lo que no
Sostiene: un golpe repetido
Hay evidencia moderada de que el mercado trata cada noticia favorable a los GLP-1 como un golpe para la comida procesada: −1,57 % por anuncio, negativo en nueve de once, en el percentil 1,3 frente a 5.000 fechas al azar. Su límite está declarado: pierde significancia si se quitan juntos tres anuncios.
Inconcluso: ¿distingue el mercado?
La diferencia entre procesados y proteína es de −1,30 puntos, negativa en nueve de once anuncios, pero con un valor p de 0,086. Con solo Tyson y Hormel como control sube a −1,79 y sí es significativa: esa sensibilidad al grupo de control es la razón para no darla por probada.
No atribuible: el genérico de India
La mayor caída de la muestra llegó con la semaglutida genérica a unos 14 dólares al mes, pero esa semana el S&P 500 perdió un 5,35 % y cayeron también la proteína y las bebidas. Con un solo evento no se separa la noticia de la caída general.
Por probar: la exposición de cada empresa
La idea de que el riesgo depende de cuánto de lo que vende cada empresa es ultraprocesado sigue siendo una hipótesis. Para probarla hay que medir la exposición con las ventas por línea de producto de cada compañía, que es el siguiente paso de la investigación.
Para los inversionistas, el riesgo de demanda de los GLP-1 ya aparece en el precio de las acciones de alimentos procesados, y conviene tenerlo en cuenta al valorarlas. Para las empresas, el giro hacia marcas fuera del snack tradicional, como las compras de Siete Foods y de Poppi por parte de PepsiCo en 2025, va en la misma dirección que la reacción del mercado, aunque la evidencia todavía no muestra que la bolsa esté premiando esas compras.
Para escuchar y ver
El boletín en video
Cada número del boletín tiene su versión en video, narrada por el autor lámina a lámina. Esta es la del No. 4.
Los GLP-1 y las acciones de la comida
El recorrido completo de la investigación, lámina por lámina y narrado por Jorge A. Restrepo-Morales: de lo que ya se sabía de los hogares a la línea de tiempo de los 16 anuncios; el hallazgo del −1,57 % y su anatomía en el tiempo; las empresas más golpeadas; por qué la selectividad sigue abierta y el genérico no se puede atribuir; y lo que esto significa para inversionistas y empresas.
Ver el video en YouTubeyoutu.be/hz0Xv-54UO0
La fuente
El artículo
- Título
- Processed food stocks fall around favorable GLP-1 news: an event study of 16 announcements, 2021-2026
- Autores
- Jorge A. Restrepo-Morales, Eduar Antonio Rodríguez Flores, Emerson Andrés Giraldo Betancur y Anderson Castrillón Rivera
- Estado
- Por someterManuscrito de investigación del grupo (2026), aprobado por sus autores y en preparación para su envío a una revista indexada. El enlace se publicará en este número cuando el artículo esté disponible.
- Diseño
- Estudio de eventos con 16 anuncios fechados y clasificados de antemano según su efecto sobre la adopción de los medicamentos; retornos anormales con el modelo de cinco factores de Fama y French, contrastados con los modelos de mercado y sectorial; carteras de alimentos procesados, proteína y frescos, bebidas, multinacionales y farmacéuticas; exclusión de las empresas que publicaron resultados dentro de la ventana; prueba de placebo con 5.000 fechas al azar y pruebas de fragilidad evento por evento.
- Datos
- Precios diarios de 26 acciones que cotizan en Estados Unidos · factores de la biblioteca de Kenneth French · informes 8-K de la base EDGAR de la SEC · comunicados de la FDA, Novo Nordisk y Eli Lilly, ensayos publicados en el New England Journal of Medicine y prensa financiera para fechar cada anuncio. De junio de 2021 a marzo de 2026.
- Réplica
- Paquete de datos y código preparado para depósito en acceso abierto en Zenodo, con la lista de eventos, su fuente y su signo. El enlace se añadirá al publicarse junto al artículo.
- Proyecto
- Métodos multivariados y multicriterio en la explicación de diversas realidades empresariales, fase III · código SIGP 206001326 · investigador principal Jorge A. Restrepo-Morales · financiación interna del Tecnológico de Antioquia, desde febrero de 2024.
Ficha del producto
Créditos
- Producto
- Boletín RED No. 4. Boletín web de divulgación con infografía y gráficos, acompañado de un video de 11 min 22 s narrado por el autor.
- Proyecto de origen
- Métodos multivariados y multicriterio en la explicación de diversas realidades empresariales, fase III · código SIGP 206001326 · investigador principal Jorge A. Restrepo-Morales · financiación interna del Tecnológico de Antioquia, desde febrero de 2024.
- Investigación
- Los autores del artículo citados arriba, del Grupo de Investigación RED.
- Guion y textos
- Jorge A. Restrepo-Morales, con un borrador de guion asistido por IA.
- Narración
- Jorge A. Restrepo-Morales, con su propia voz.
- Producción y edición de video
- Jorge A. Restrepo-Morales.
- Infografía y gráficos
- Infografía «Impacto de GLP-1 en alimentos» y láminas de base generadas con NotebookLM; erratas corregidas y cifras verificadas por el autor. Gráficos del boletín elaborados con los datos del artículo.
- Diseño y maquetación web
- Jorge A. Restrepo-Morales, con apoyo de un asistente de IA.
- Institución responsable
- Grupo de Investigación RED, Facultad de Ciencias Administrativas y Económicas, Tecnológico de Antioquia – Institución Universitaria.
Uso de inteligencia artificial. NotebookLM (Google) generó el borrador de la infografía y de las láminas. Un asistente de IA (Claude, de Anthropic) apoyó el borrador del guion, la maquetación web y los gráficos. La narración es la voz real del autor, y todas las cifras las verificaron los autores contra el manuscrito y su paquete de réplica.