de Investigación RED
Tecnológico de Antioquia
Energía y deuda soberana · Estados Unidos
El gas que licuó la deuda
El cierre del estrecho de Ormuz encareció la energía, la inflación sorprendió al mercado de bonos y la deuda del Tesoro estadounidense perdió 241.000 millones de dólares de valor real en un año. La cifra es real, es un 40 % menor que la cuenta que circuló y se agota sola.
El 28 de febrero de 2026, tras el inicio de la campaña aérea contra Irán, Teherán declaró cerrado el estrecho de Ormuz. En cinco semanas el Brent pasó de 72 a 118 dólares por barril, el gas europeo subió un 73 % y el tránsito de buques por el estrecho se desplomó un 95 %: 116 cruces entre el 1 y el 19 de marzo, frente a una norma de unos 120 al día. El 18 y 19 de marzo dos misiles alcanzaron las plantas de licuefacción de Ras Laffan, en Qatar, y dejaron fuera de servicio 12,8 millones de toneladas anuales de capacidad —el 17 % de la exportación catarí— con reparaciones estimadas en hasta cinco años.
Tres días antes del primer ataque, el Instituto de Finanzas Internacionales había reportado una deuda global de 348 billones de dólares. El artículo une esas dos noticias, que la literatura económica suele leer por separado, y sigue el choque energético hasta un sitio donde casi nadie lo buscó: el balance del Tesoro estadounidense. Cuando la inflación supera lo que los mercados habían incorporado al precio de los bonos en el momento de emitirlos, el valor real de la deuda nominal cae. Nadie firma esa transferencia, y aun así ocurre.
La cuenta rápida que circuló en 2026 era sencilla: 40,07 billones de dólares de deuda bruta por un punto porcentual de sorpresa inflacionaria, igual a 400.000 millones liquidados. El trabajo la sustituye por un modelo que respeta la estructura de vencimientos del Tesoro —qué parte está indexada, qué parte se refinancia antes de un año y cuánto tiempo sobrevive cada tramo— y obtiene 241.000 millones. Ese es el aporte del artículo: no negar el mecanismo, sino medirlo bien y decir cuánto dura.
La crisis en una lámina
Del estrecho al balance del Tesoro
El recorrido completo: el bloqueo físico, el salto de precios, la aceleración del IPC y lo que esa inflación borra de la deuda pública.
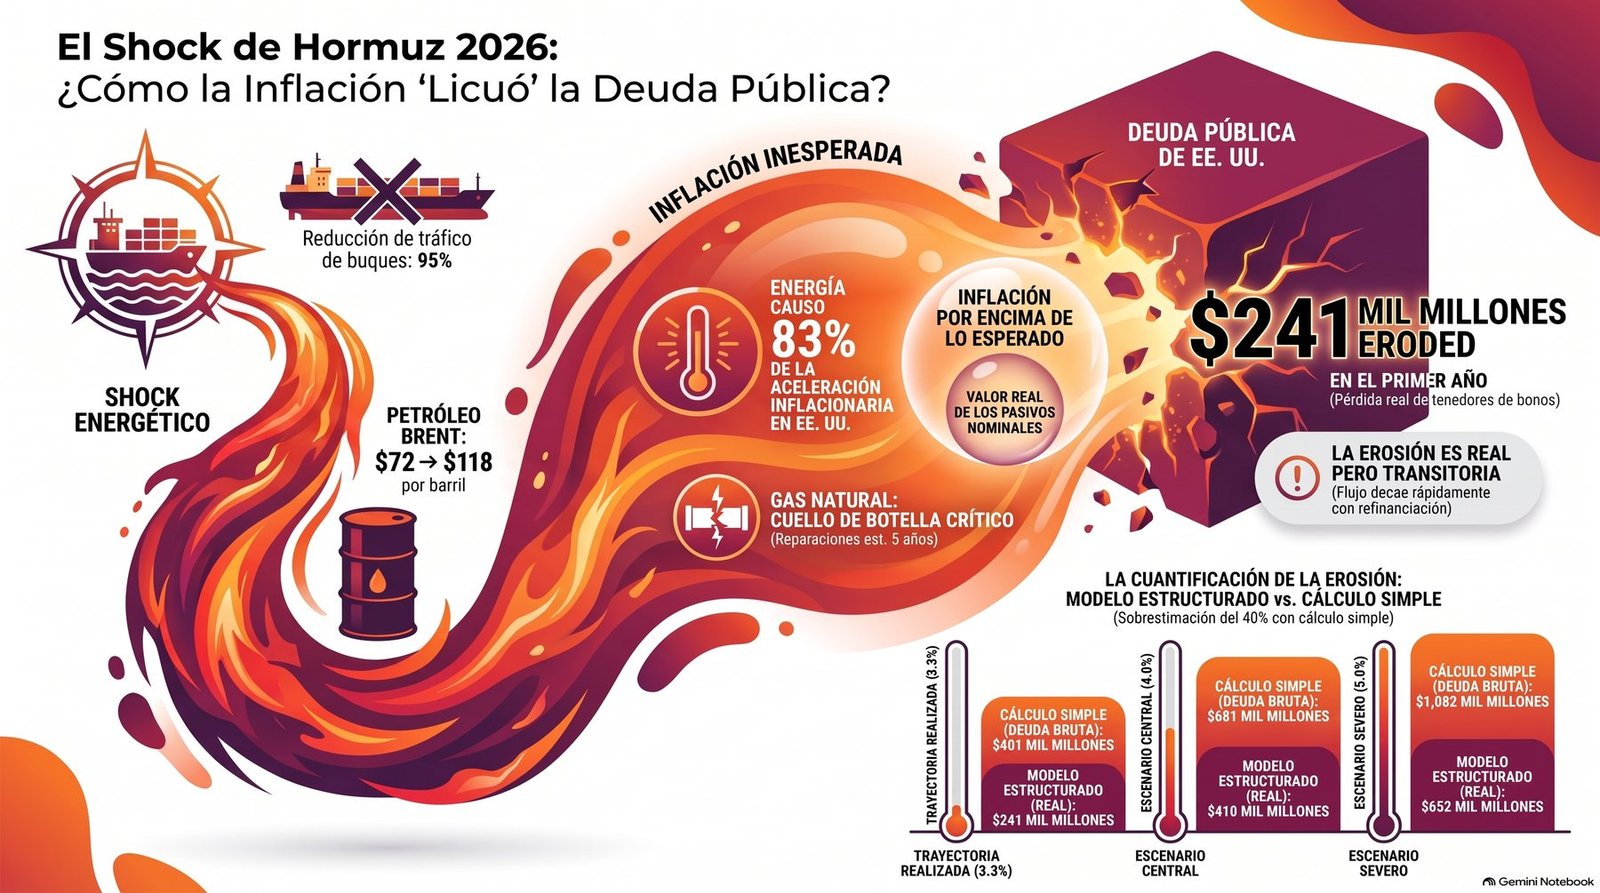
Deslice la lámina para verla completa
La investigación en cifras
Lo que muestran los datos
Datos realizados hasta el 15 de agosto de 2026. Las series provienen de la BLS vía FRED, del Tesoro de Estados Unidos y de los informes de EIA, QatarEnergy y S&P Global citados en el artículo.
La inflación de 2026 fue energía, casi en su totalidad
Descomposición contable de la aceleración del IPC estadounidense entre febrero y mayo de 2026
La cuenta rápida y la cuenta con vencimientos
Erosión del primer año de la deuda del Tesoro, en miles de millones de dólares, bajo tres trayectorias de inflación
| Base del cálculo | Saldo (billones USD) | Erosión por 1 pp (miles de millones) |
|---|---|---|
| Deuda federal bruta | 40,07 | 400,7 |
| Menos deuda intragubernamental | 32,31 | 323,1 |
| Menos bonos indexados (TIPS) | 30,16 | 301,6 |
| Menos letras y notas a tasa flotante | 22,51 | 225,1 |
| Menos tenencias nominales de la Reserva Federal | 18,89 | 188,9 |
| La deuda intragubernamental es el Estado debiéndose a sí mismo y no transfiere nada a acreedores privados; los TIPS ajustan su principal con la inflación y no se erosionan; las letras se refinancian antes de un año a las tasas nuevas. El modelo del artículo añade a esta base la supervivencia de cada tramo dentro del año y llega a los 241.000 millones. Fuente: Tesoro de Estados Unidos, Debt to the Penny (26 de agosto de 2026) y Monthly Statement of the Public Debt (julio de 2026). | ||
Cómo viajó el choque
Cuatro canales, de Ras Laffan al supermercado
Logística y seguros
La prima de riesgo de guerra para cruzar el Golfo pasó del 0,25 % del valor del casco a entre el 3 y el 10 % en julio. Para un buque de cien millones de dólares, de 250.000 a entre tres y diez millones por travesía. Buena parte del tráfico restante rodeó el cabo de Buena Esperanza.
La puja por los cargamentos
Con Ras Laffan parado, los importadores asiáticos entraron al mercado spot a competir con los europeos. Así un conflicto en el Golfo Pérsico subió un 73 % el precio del gas en Róterdam y un 69 % el del GNL en Asia.
Fertilizantes y alimentos
El gas es la materia prima del amoníaco, y los productores del Golfo aportan cerca de una cuarta parte del amoníaco comercializado. Los envíos se detuvieron el 12 de marzo y el amoníaco anhidro estadounidense pasó de 843 a 1.116 dólares por tonelada. En el IPC de la fecha de corte ese canal todavía no se veía.
Efectos de segunda ronda
Es el canal por el que un cambio de precios relativos se vuelve inflación general. Aportó 0,28 puntos y en julio ya casi se había revertido. Las expectativas implícitas en el mercado de bonos siguieron ancladas en torno al 2,3 %.
La pregunta final del artículo no es si hubo transferencia —la hubo—, sino si hubo régimen. De los seis criterios con que Reinhart y Sbrancia definen la represión financiera, en la fecha de corte a lo sumo uno se cumple de forma parcial: no hay topes a las tasas, ni tenencias forzosas, ni controles de capital, y la tasa real sobre el saldo fue negativa en solo tres de siete meses. La erosión es real; el régimen, por ahora, no está.
Escúchelo completo
El episodio del podcast
Cada episodio del podcast del Grupo RED conversa una investigación del grupo. Este es el cuarto.
El gas que licuó la deuda soberana
El recorrido completo de la investigación, lámina por lámina y narrado por Jorge A. Restrepo-Morales: del tren de licuefacción averiado en Qatar a la aritmética del Tesoro. Por qué el gas, y no el petróleo, fue el cuello de botella de 2026; qué parte de la inflación se explica sola con energía; por qué la cuenta de los 400.000 millones sobreestima; y por qué, con los seis criterios sobre la mesa, esto no califica como represión financiera.
Ver el episodio en YouTubeyoutu.be/aDLU6nDtPsc
La ficha
El artículo
- Título
- Energy supply shocks and the inflationary erosion of sovereign debt: scenario analysis and ex-post evidence from the 2026 Hormuz LNG disruption
- Autores
- Jorge A. Restrepo-Morales, Emerson Andrés Giraldo Betancur, Eduar Antonio Rodríguez Flores y Marianella Alicia Suárez Pizzarello
- Estado
- PublicadoEn International Journal of Financial Studies (MDPI), volumen 14, número 9, artículo 252, el 19 de septiembre de 2026. Acceso abierto. doi.org/10.3390/ijfs14090252
- Diseño
- Análisis de escenarios con validación ex post, no pronóstico. Tres piezas: una descomposición contable del IPC por canales, un modelo de erosión con estructura de vencimientos calibrado a la composición oficial de la deuda negociable, y un conjunto de criterios operativos que vuelven falsable la hipótesis de represión financiera.
- Datos
- Subíndices del IPC de la BLS vía FRED · Debt to the Penny y Monthly Statement of the Public Debt del Tesoro de Estados Unidos · tenencias de la Reserva Federal (H.4.1) · precios de EIA, ICE Endex y S&P Global · tránsitos de Kpler. Todos los datos realizados llegan hasta el 15 de agosto de 2026.
- Réplica
- Paquete de datos y código depositado en acceso abierto: doi.org/10.5281/zenodo.21762186
- Proyecto
- Métodos multivariados y multicriterio en la explicación de diversas realidades empresariales, fase III · código SIGP 206001326 · investigador principal Jorge A. Restrepo-Morales · financiación interna del Tecnológico de Antioquia, desde febrero de 2024.
Ficha del producto
Créditos
- Producto
- Boletín RED No. 2. Boletín web de divulgación con infografía y gráficos, acompañado de un video de 14 min 32 s narrado por el autor (episodio 4 del podcast RED).
- Proyecto de origen
- Métodos multivariados y multicriterio en la explicación de diversas realidades empresariales, fase III · código SIGP 206001326 · investigador principal Jorge A. Restrepo-Morales · financiación interna del Tecnológico de Antioquia, desde febrero de 2024.
- Investigación
- Los autores del artículo citados arriba, del Grupo de Investigación RED.
- Guion y textos
- Jorge A. Restrepo-Morales, con un borrador de guion asistido por IA.
- Narración
- Jorge A. Restrepo-Morales, con su propia voz.
- Producción y edición de video
- Jorge A. Restrepo-Morales.
- Infografía y gráficos
- Infografía «El shock de Hormuz 2026» y láminas de base generadas con NotebookLM; erratas corregidas y cifras verificadas por el autor. Gráficos del boletín elaborados con los datos del artículo.
- Diseño y maquetación web
- Jorge A. Restrepo-Morales, con apoyo de un asistente de IA.
- Institución responsable
- Grupo de Investigación RED, Facultad de Ciencias Administrativas y Económicas, Tecnológico de Antioquia – Institución Universitaria.
Uso de inteligencia artificial. NotebookLM (Google) generó el borrador de la infografía y de las láminas. Un asistente de IA (Claude, de Anthropic) apoyó el borrador del guion, la maquetación web y los gráficos. La narración es la voz real del autor, y todas las cifras las verificaron los autores contra el artículo publicado y su paquete de réplica.